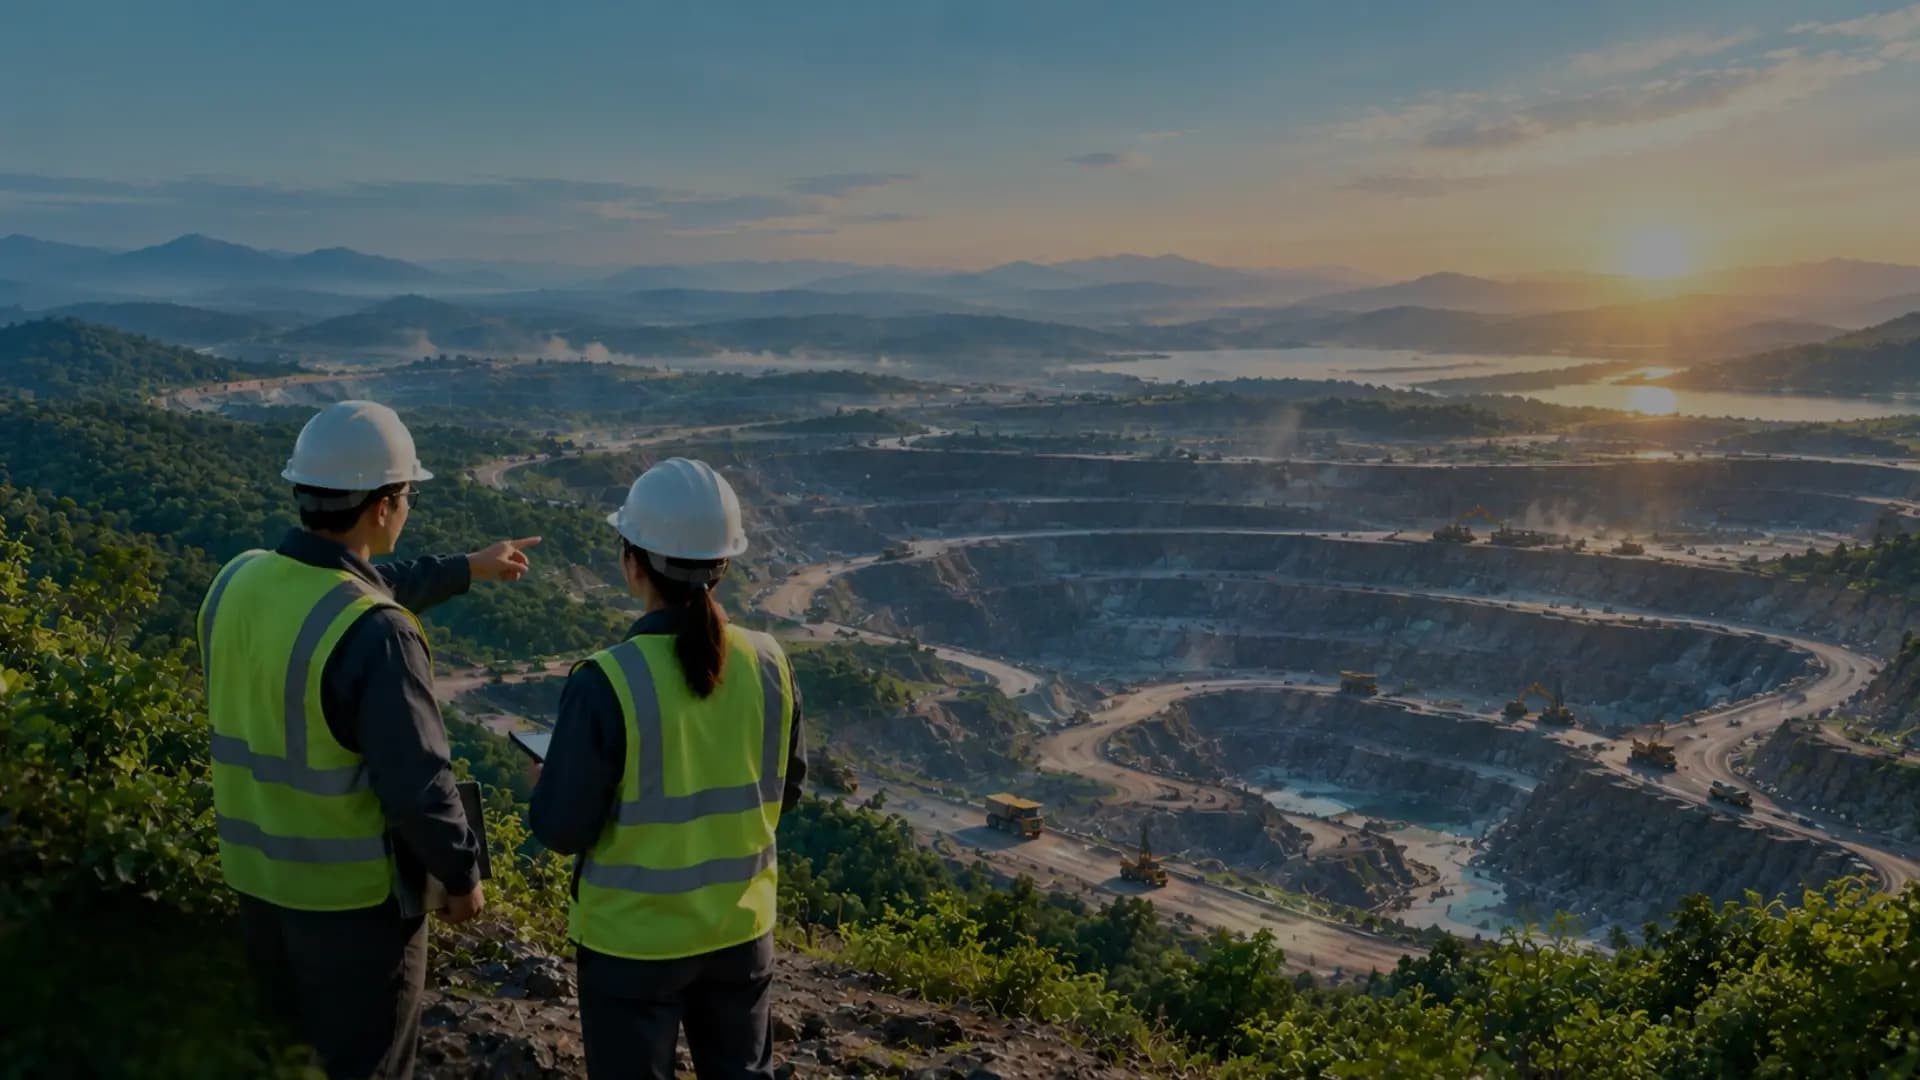
Menghubungkan eksekusi di site dengan kendali enterprise
Model operasi terhubung menyatukan perencanaan, eksekusi operasional, kendali biaya, dan manajemen korporat.
Menghubungkan eksekusi di area tambang dengan kontrol enterprise
Model operasi yang terhubung mengaitkan perencanaan, eksekusi operasional, kontrol biaya, dan manajemen korporat. Ikuti satu fase setiap kali untuk melihat bagian area tambang, platform operasi, dan kontrol enterprise mana yang dilibatkannya.
Tautan bersifat indikatif, dibaca dari nama fase dan lapisan pada model — bukan spesifikasi sistem.
01Rencana
Perencanaan tambang, rencana produksi, dan kebutuhan armada disusun terhadap struktur PIT / WBS di site dan anggaran di kontrol enterprise.
Dalam fase ini: Perencanaan tambang · Rencana produksi · Anggaran · PIT / WBS · Kebutuhan armada
Lintas lapisan
- Lapisan 1Area tambangPITArmada
- Lapisan 3Kontrol enterpriseAnggaran
Menutup celahRencana ≠ Aktual
02Eksekusi
Produksi, hauling, maintenance, dan pergerakan material terjadi di armada, workshop, dan stockpile. Pencatatan operasional merekamnya di platform, lalu diteruskan ke inventori dan aset.
Dalam fase ini: Produksi · Hauling · Armada · Maintenance · Material · Aktivitas site
Lintas lapisan
- Lapisan 1Area tambangArmadaProduksiWorkshopStockpile
- Lapisan 2Platform operasi tambangPencatatan operasional
- Lapisan 3Kontrol enterpriseInventoriAset
MenjawabAset mana yang benar-benar menciptakan nilai?
03Pengukuran
Timesheet, kuantitas, jam kerja, ritase, dan aktivitas alat dari armada dan produksi dicatat lalu divalidasi menjadi satu ukuran performa operasional.
Dalam fase ini: Timesheet · Kuantitas · Jam kerja · Ritase · Aktivitas alat · Performa operasional
Lintas lapisan
- Lapisan 1Area tambangArmadaProduksi
- Lapisan 2Platform operasi tambangPencatatan operasionalValidasi
MenjawabDi mana kita kehilangan produksi?
04Biaya
Pengumpulan biaya membandingkan biaya aktual dengan biaya standar, mengalokasikannya, dan menampilkan variance — diteruskan lewat inventori dan anggaran sampai COGS di keuangan.
Dalam fase ini: Biaya standar · Biaya aktual · Alokasi biaya · Variance · COGS
Lintas lapisan
- Lapisan 2Platform operasi tambangPengumpulan biaya
- Lapisan 3Kontrol enterpriseKeuanganInventoriAnggaran
MenjawabBerapa biaya riil kita per ton?
05Manajemen
Pelaporan manajemen, kontrol keuangan, dan manajemen performa bersumber dari kontrol operasional dan keuangan terkonsolidasi — dasar untuk dukungan keputusan.
Dalam fase ini: Pelaporan manajemen · Kontrol keuangan · Manajemen performa · Dukungan keputusan
Lintas lapisan
- Lapisan 2Platform operasi tambangKontrol operasional
- Lapisan 3Kontrol enterpriseKeuanganKonsolidasi
MenjawabBisakah performa operasional direkonsiliasi dengan performa finansial?
↺Siklus umpan balik & tata kelola
Keputusan manajemen kembali melalui kontrol enterprise ke perencanaan dan kontrol — kebijakan, standar, anggaran, dan master data.
Setiap peristiwa operasional seharusnya menciptakan nilai bisnis dan finansial yang dapat ditelusuri.
Target hasil
- 01Satu fondasi data operasional
- 02Ketertelusuran biaya end-to-end
- 03Kontrol proses yang konsisten
- 04Keputusan manajemen lebih cepat
Di balik setiap ton yang diproduksi ada rantai keputusan geologis, operasional, komersial, dan finansial yang saling terkait.
Rantai nilai pertambangan
01
Discover
Eksplorasi dan penetapan sumber daya.
02
Develop
Perencanaan dan pengembangan tambang.
03
Operate
Operasi penambangan.
04
Process
Pengolahan dan pemurnian.
05
Move
Logistik dan infrastruktur.
06
Commercialize
Penjualan dan perdagangan.
07
Monetize
Keuangan dan arus kas.
08
Sustain
ESG dan penutupan tambang.
Di mana nilai tambang menguap
Kesenjangan performa terbesar jarang disebabkan satu proses yang berdiri sendiri. Kesenjangan itu muncul di antara fungsi, sistem, dan keputusan.
Produksi
RencanaAktual
Target produksi ditetapkan terpusat, tapi penyimpangan operasional sering baru terlihat setelah dampaknya terjadi.
Biaya
Biaya tercatatBiaya produksi riil
Biaya operasi yang dilaporkan tidak selalu mengungkap biaya ekonomi sebenarnya untuk memproduksi setiap ton.
Alat berat
KetersediaanProduktivitas
Ketersediaan alat yang tinggi tidak otomatis berarti output produktif yang lebih besar.
Kontraktor
Nilai kontrakPerforma
Belanja kontraktor bisa terlihat jelas sementara nilai operasional yang benar-benar dihasilkan sulit diukur.
Inventori
Stok lebih banyakKetersediaan lebih baik
Operasi di lokasi terpencil sering menyimpan cadangan inventori besar namun tetap mengalami kehabisan stok kritis.
Keuangan
Pelaporan finansialIntelijen operasional
Laporan bulanan menjelaskan apa yang sudah terjadi tanpa menjelaskan apa yang sedang terjadi.
Data
Data lebih banyakKeputusan lebih baik
Banyak sistem justru bisa menambah volume data sekaligus mempersulit visibilitas di tingkat perusahaan.
Proses yang terfragmentasi menciptakan inefisiensi operasional dan kebocoran biaya
Transaksi manual, sistem yang terputus, dan visibilitas terbatas melemahkan kendali dari lokasi tambang sampai ke finance.
Lima pertanyaan yang harus bisa dijawab setiap eksekutif tambang
Bukan di rapat akhir bulan. Bukan setelah konsolidasi spreadsheet. Saat keputusan harus diambil.
Berapa biaya riil kita per ton?
Bukan sekadar total biaya — bisakah manajemen melihat pendorong ekonomi di balik performa biaya di seluruh operasi?
Di mana kita kehilangan produksi?
Bisakah selisih produksi dikaitkan dengan alat, orang, kontraktor, geologi, logistik, dan kendala pengolahan?
Aset mana yang benar-benar menciptakan nilai?
Apakah manajemen mengukur ketersediaan, atau produktivitas ekonominya?
Seberapa cepat kita mendeteksi penurunan performa?
Berapa lama dari sebuah peristiwa operasional sampai menjadi keputusan manajemen?
Bisakah performa operasional direkonsiliasi dengan performa finansial?
Bisakah manajemen menghubungkan tonase, kualitas, biaya, pendapatan, dan kas dalam satu tampilan yang tepercaya?
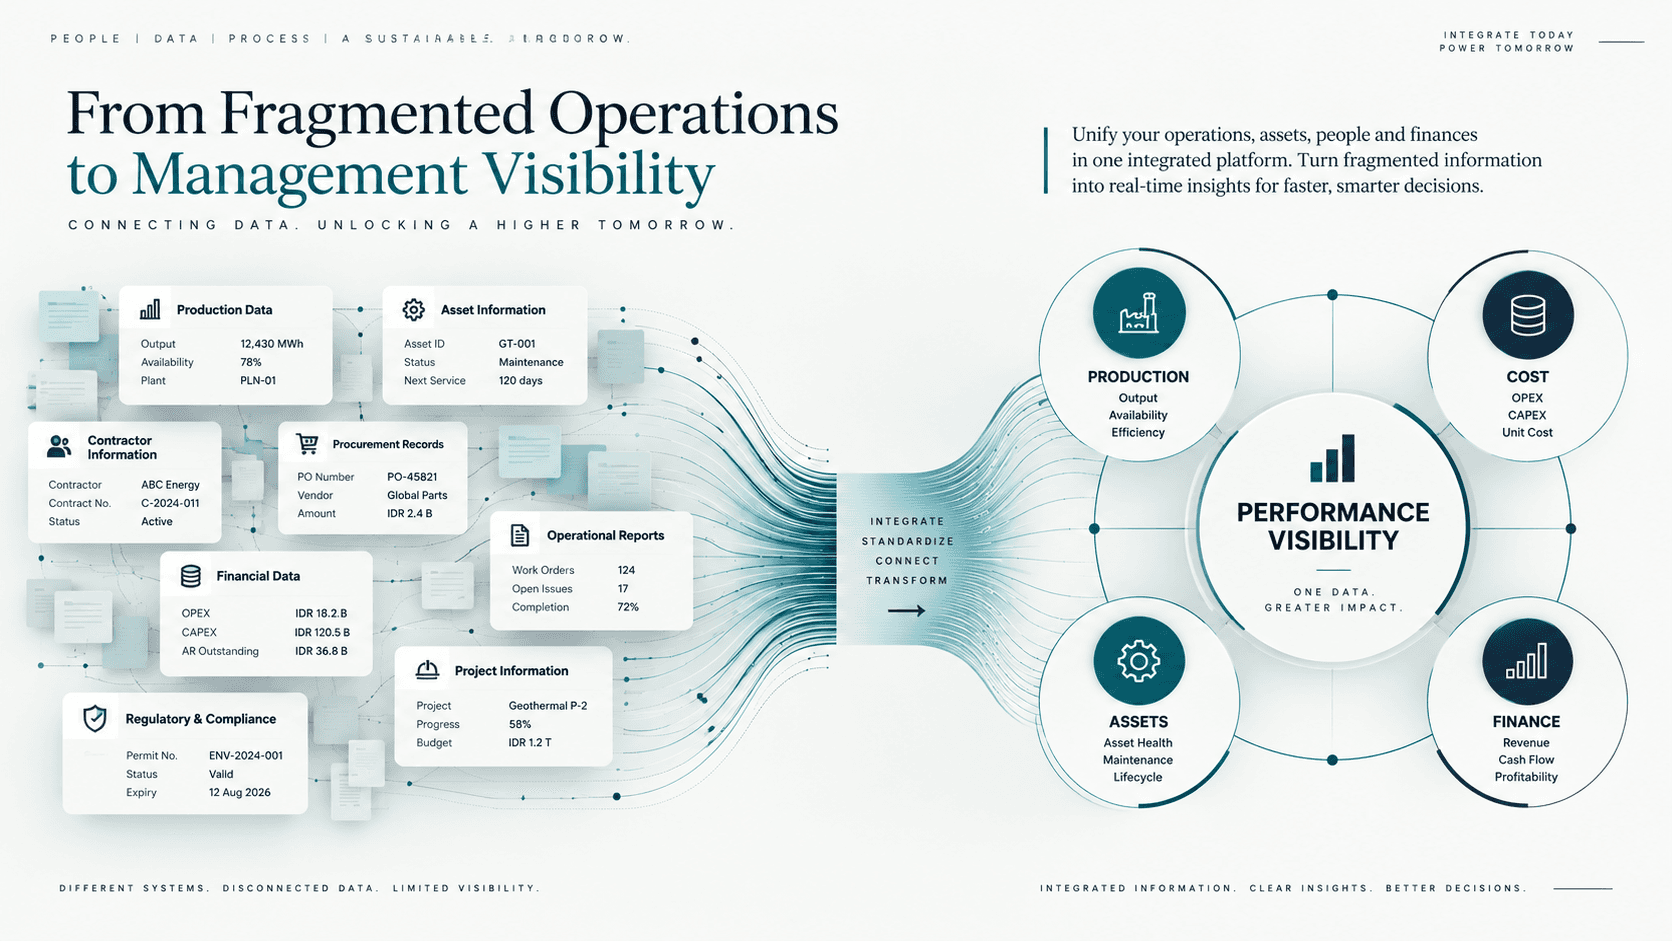
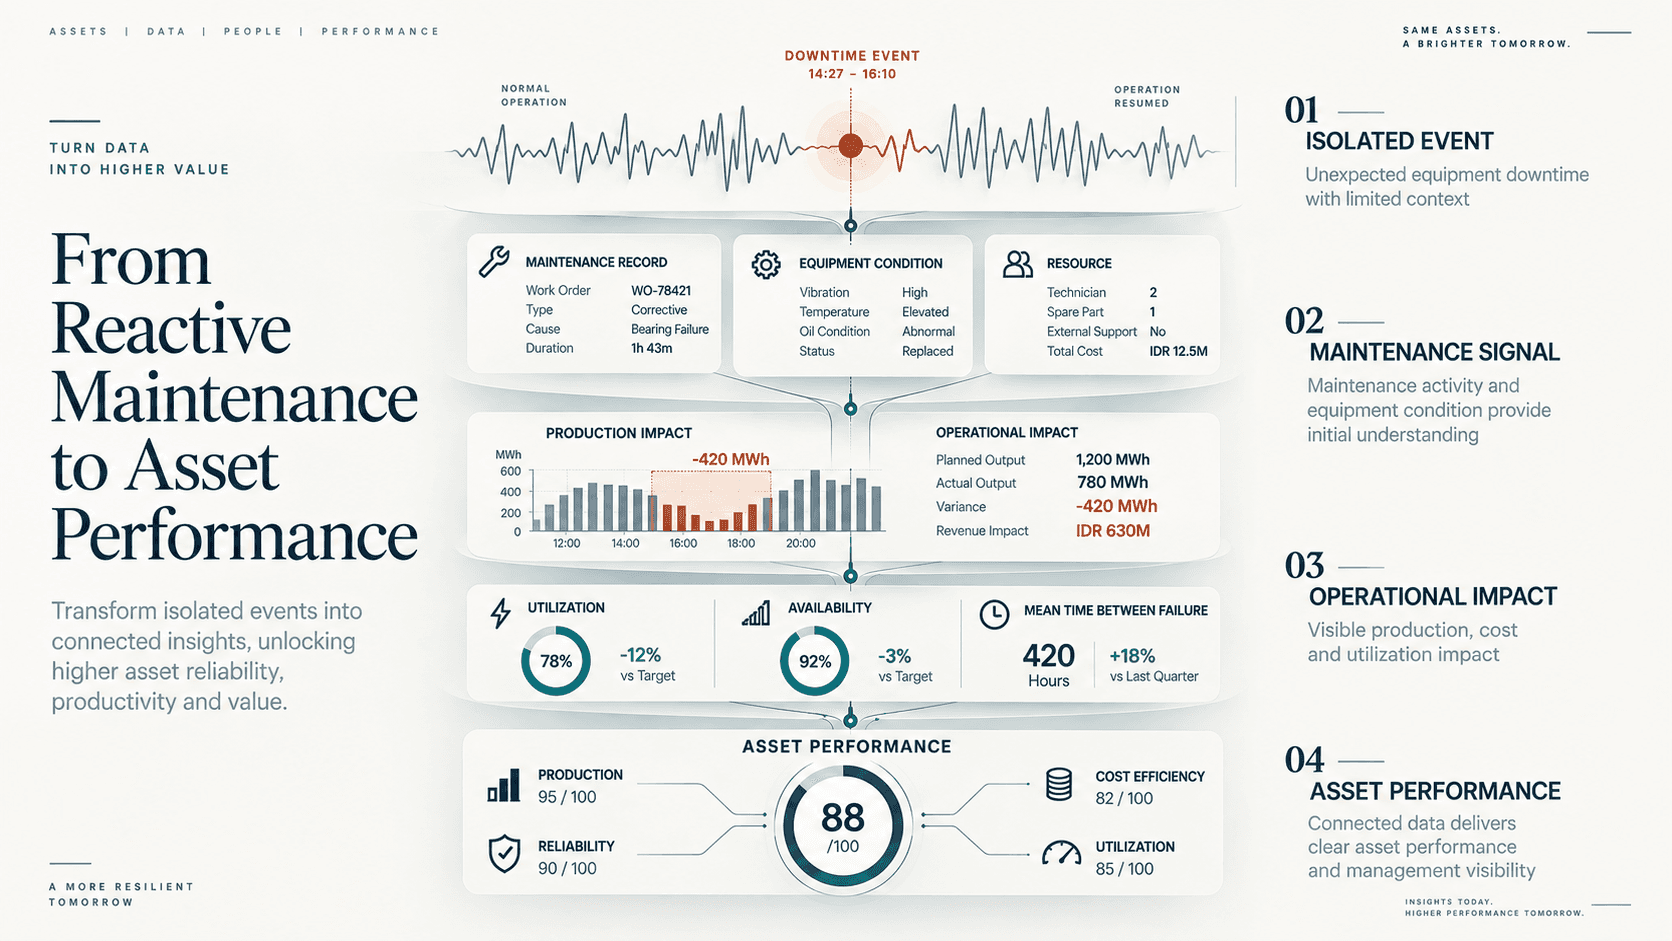
Mengubah kompleksitas menjadi performa yang terukur
Pola transformasi terpilih di area operasi, keuangan, aset, dan visibilitas perusahaan — visibilitas terpadu dari tambang ke finance, serta peralihan dari perawatan reaktif ke performa aset.
Model operasi yang terhubung
Lihat lebih dekat produk kami dan temukan solusi yang tepat untuk bisnis Anda.
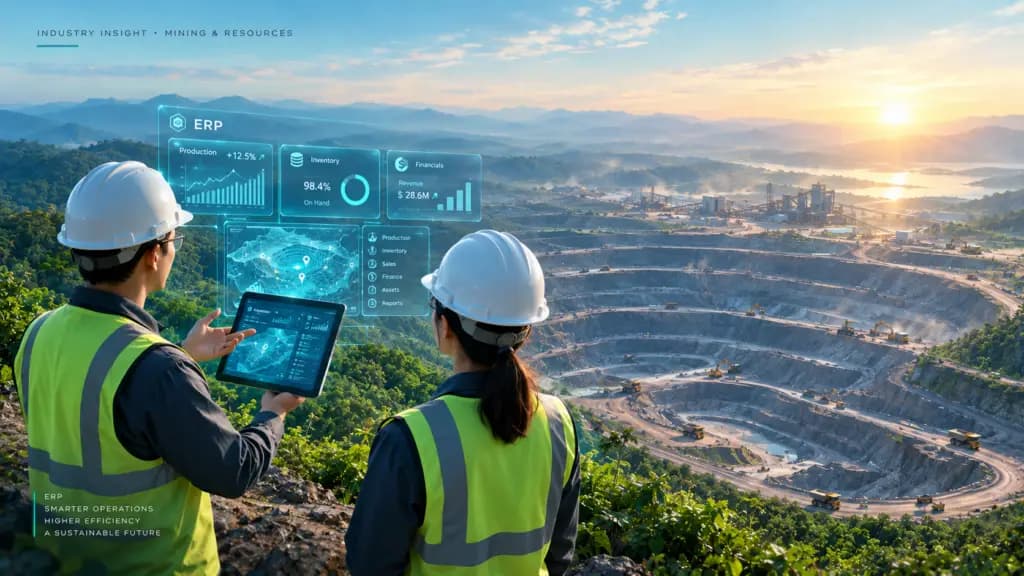
Operasi tambang yang lebih cerdas
Apergu menghubungkan proses-proses kritis, menyatukan data, dan memberi visibilitas yang Anda butuhkan agar operasi terus berjalan.